Une PME rentable peut manquer de trésorerie : relier résultat, BFR et financement
Publié par : Célestin-Marie Géraud — Rédacteur spécialisé en finance
Une PME peut gagner de l’argent et manquer de liquidités pour payer ses salaires. Piloter sa performance financière consiste à relier rentabilité, besoin en fonds de roulement et financement, plutôt qu’à surveiller uniquement le chiffre d’affaires. L’enjeu est de savoir combien l’entreprise encaissera, à quelles dates et avec quelle marge de sécurité.
Lire ensemble le résultat, le cash et la solidité financière
Le résultat comptable mesure la performance sur une période, tandis que la trésorerie indique l’argent disponible. Une facture augmente le chiffre d’affaires avant son règlement. Un investissement ou un remboursement d’emprunt consomme du cash sans réduire le résultat du même montant.
L’EBE renseigne sur la rentabilité d’exploitation. L’EBITDA suit une logique proche, mais leurs définitions ne sont pas strictement identiques. Le Free Cash Flow, calculé ici comme les flux de trésorerie d’exploitation moins les investissements, mesure ce qui reste après le financement de ces dépenses.
Une PME de services B2B réalise 1,2 M€ de chiffre d’affaires et 96 000 € d’EBE, soit une marge de 8 %. Pourtant, son BFR atteint 180 000 €, soit environ 55 jours de chiffre d’affaires, et sa trésorerie nette s’élève à seulement 25 000 €, l’équivalent de 8 jours de charges. La rentabilité ne suffit donc pas à garantir le règlement des échéances.
Avec 280 000 € de capitaux propres pour un bilan de 850 000 €, sa solvabilité ressort à 33 %. Ses 220 000 € de dettes financières correspondent à un ratio d’endettement de 0,79 par rapport aux capitaux propres.
Repérer l’argent immobilisé dans le cycle d’exploitation
Le BFR d’exploitation = stocks + créances d’exploitation − dettes d’exploitation, dont les dettes fournisseurs. Lorsqu’il est positif, il représente un besoin à financer. Lorsqu’il est négatif, le cycle procure une ressource. La croissance peut l’augmenter, car l’entreprise doit acheter et produire avant d’encaisser.
| Indicateur | Calcul simplifié | Décision associée |
|---|---|---|
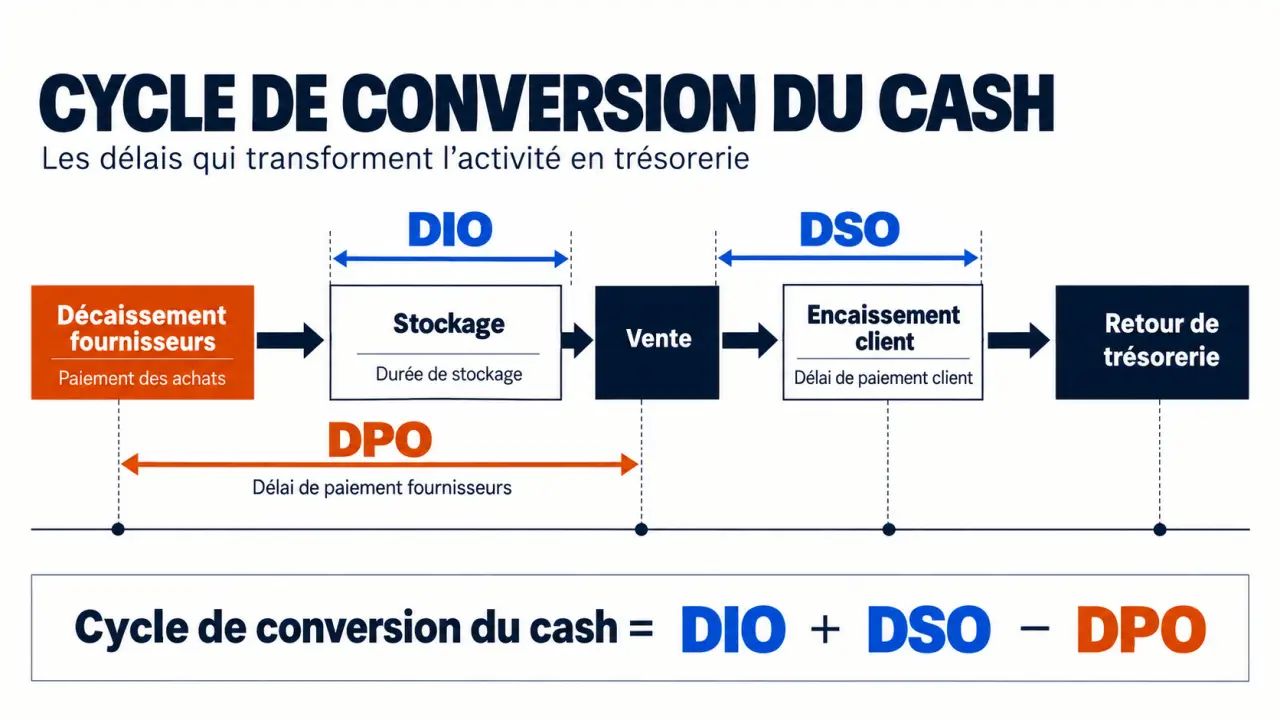
| DSO : délai clients | Créances clients moyennes / ventes TTC × jours de la période | Facturer rapidement, demander des acomptes et relancer |
| DPO : délai fournisseurs | Dettes fournisseurs moyennes / achats TTC × jours de la période | Négocier les échéances sans imposer de retard unilatéral |
| DIO : durée des stocks | Stock moyen / coût des ventes × jours de la période | Réduire le stock dormant sans provoquer de rupture |
| Cycle de conversion du cash | DSO + DIO − DPO | Raccourcir le délai entre décaissement et encaissement |
Utilisez des bases cohérentes et des moyennes, surtout si l’activité est saisonnière. Dans l’exemple précédent, le DSO atteint 62 jours. Ce délai moyen ne suffit pas, à lui seul, à établir une infraction au plafond de 60 jours à compter de la facture, applicable dans certaines conditions. Vérifiez les contrats et les échéances individuelles.
Pour en savoir plus sur les enjeux de gestion d’entreprise, examinez aussi vos conditions commerciales : elles déterminent directement le besoin de financement.
Prévoir le point bas de trésorerie avant qu’il arrive
Construisez un plan de trésorerie à 13 semaines, puis une prévision sur 12 mois glissants. Partez des soldes bancaires rapprochés et des échéanciers réels, pas seulement des factures émises.
- Séparez les flux d’exploitation, d’investissement et de financement.
- Positionnez les encaissements à leur date probable, en tenant compte des retards clients.
- Inscrivez les salaires, les fournisseurs, la TVA, les charges sociales, les impôts et les remboursements d’emprunt.
- Calculez chaque solde final : solde initial + encaissements − décaissements.
Actualisez chaque semaine les prévisions à court terme. Révisez les hypothèses de moyen terme tous les 1 à 3 mois, et plus souvent en période tendue. Testez un scénario dégradé associant retards d’encaissement, baisse des commandes et hausse des coûts.
Si les décaissements dépassent durablement les encaissements, le cash burn mensuel net mesure la consommation de trésorerie. Le runway correspond à la trésorerie disponible divisée par ce burn, supposé stable. Il s’agit d’une estimation, pas d’une garantie de survie.
Définissez un seuil minimal de liquidités qui déclenche le report des dépenses non engagées et une revue des investissements. Fixé avant la crise en fonction des salaires, des échéances fiscales et des approvisionnements critiques, ce seuil aide à éviter de repousser dans l’urgence une dépense indispensable.
Transformer le tableau de bord en décisions de financement
Chaque mois, comparez les résultats réels au budget et isolez les écarts de volume, de prix, de marge et de calendrier d’encaissement. Attribuez les actions à un responsable : les commerciaux suivent les litiges clients, les achats surveillent les stocks et la finance actualise les prévisions.
Un endettement supérieur à 1, des capitaux propres inférieurs à 20 à 25 % du bilan ou une liquidité générale inférieure à 1 sont des signaux de vigilance, pas des verdicts. Comparez ces ratios aux médianes de votre secteur et suivez leur évolution.
- Décalage ponctuel : envisagez un découvert négocié, l’escompte ou l’affacturage, en comparant les frais, les garanties et les conditions.
- Investissement durable : adaptez la durée de l’emprunt à celle d’utilisation de l’investissement.
- Besoin structurel : étudiez un renforcement des capitaux propres et une révision du modèle économique.
Contactez les financeurs avant le point bas prévu. Un tableur contrôlé peut suffire au départ ; un logiciel facilite ensuite les rapprochements et les alertes. Un DAF externalisé ou à temps partagé devient utile lorsque les scénarios, les négociations bancaires et les arbitrages dépassent les ressources internes. Les outils apportent de la visibilité, mais le dirigeant reste responsable des décisions.